
日本对外推销的装备,早已不是十年前那些擦边球的巡逻艇和头盔防弹衣。近一个月来,从 Tokyo 到东南亚多国的防务展台,日本军工企业摆出的东西一次比一次硬核。海上装备是重头戏,陆上电子战系统、空中巡逻平台也一并打包上桌。表面看是做生意,实际是把专守防卫的边界一寸一寸往外推。
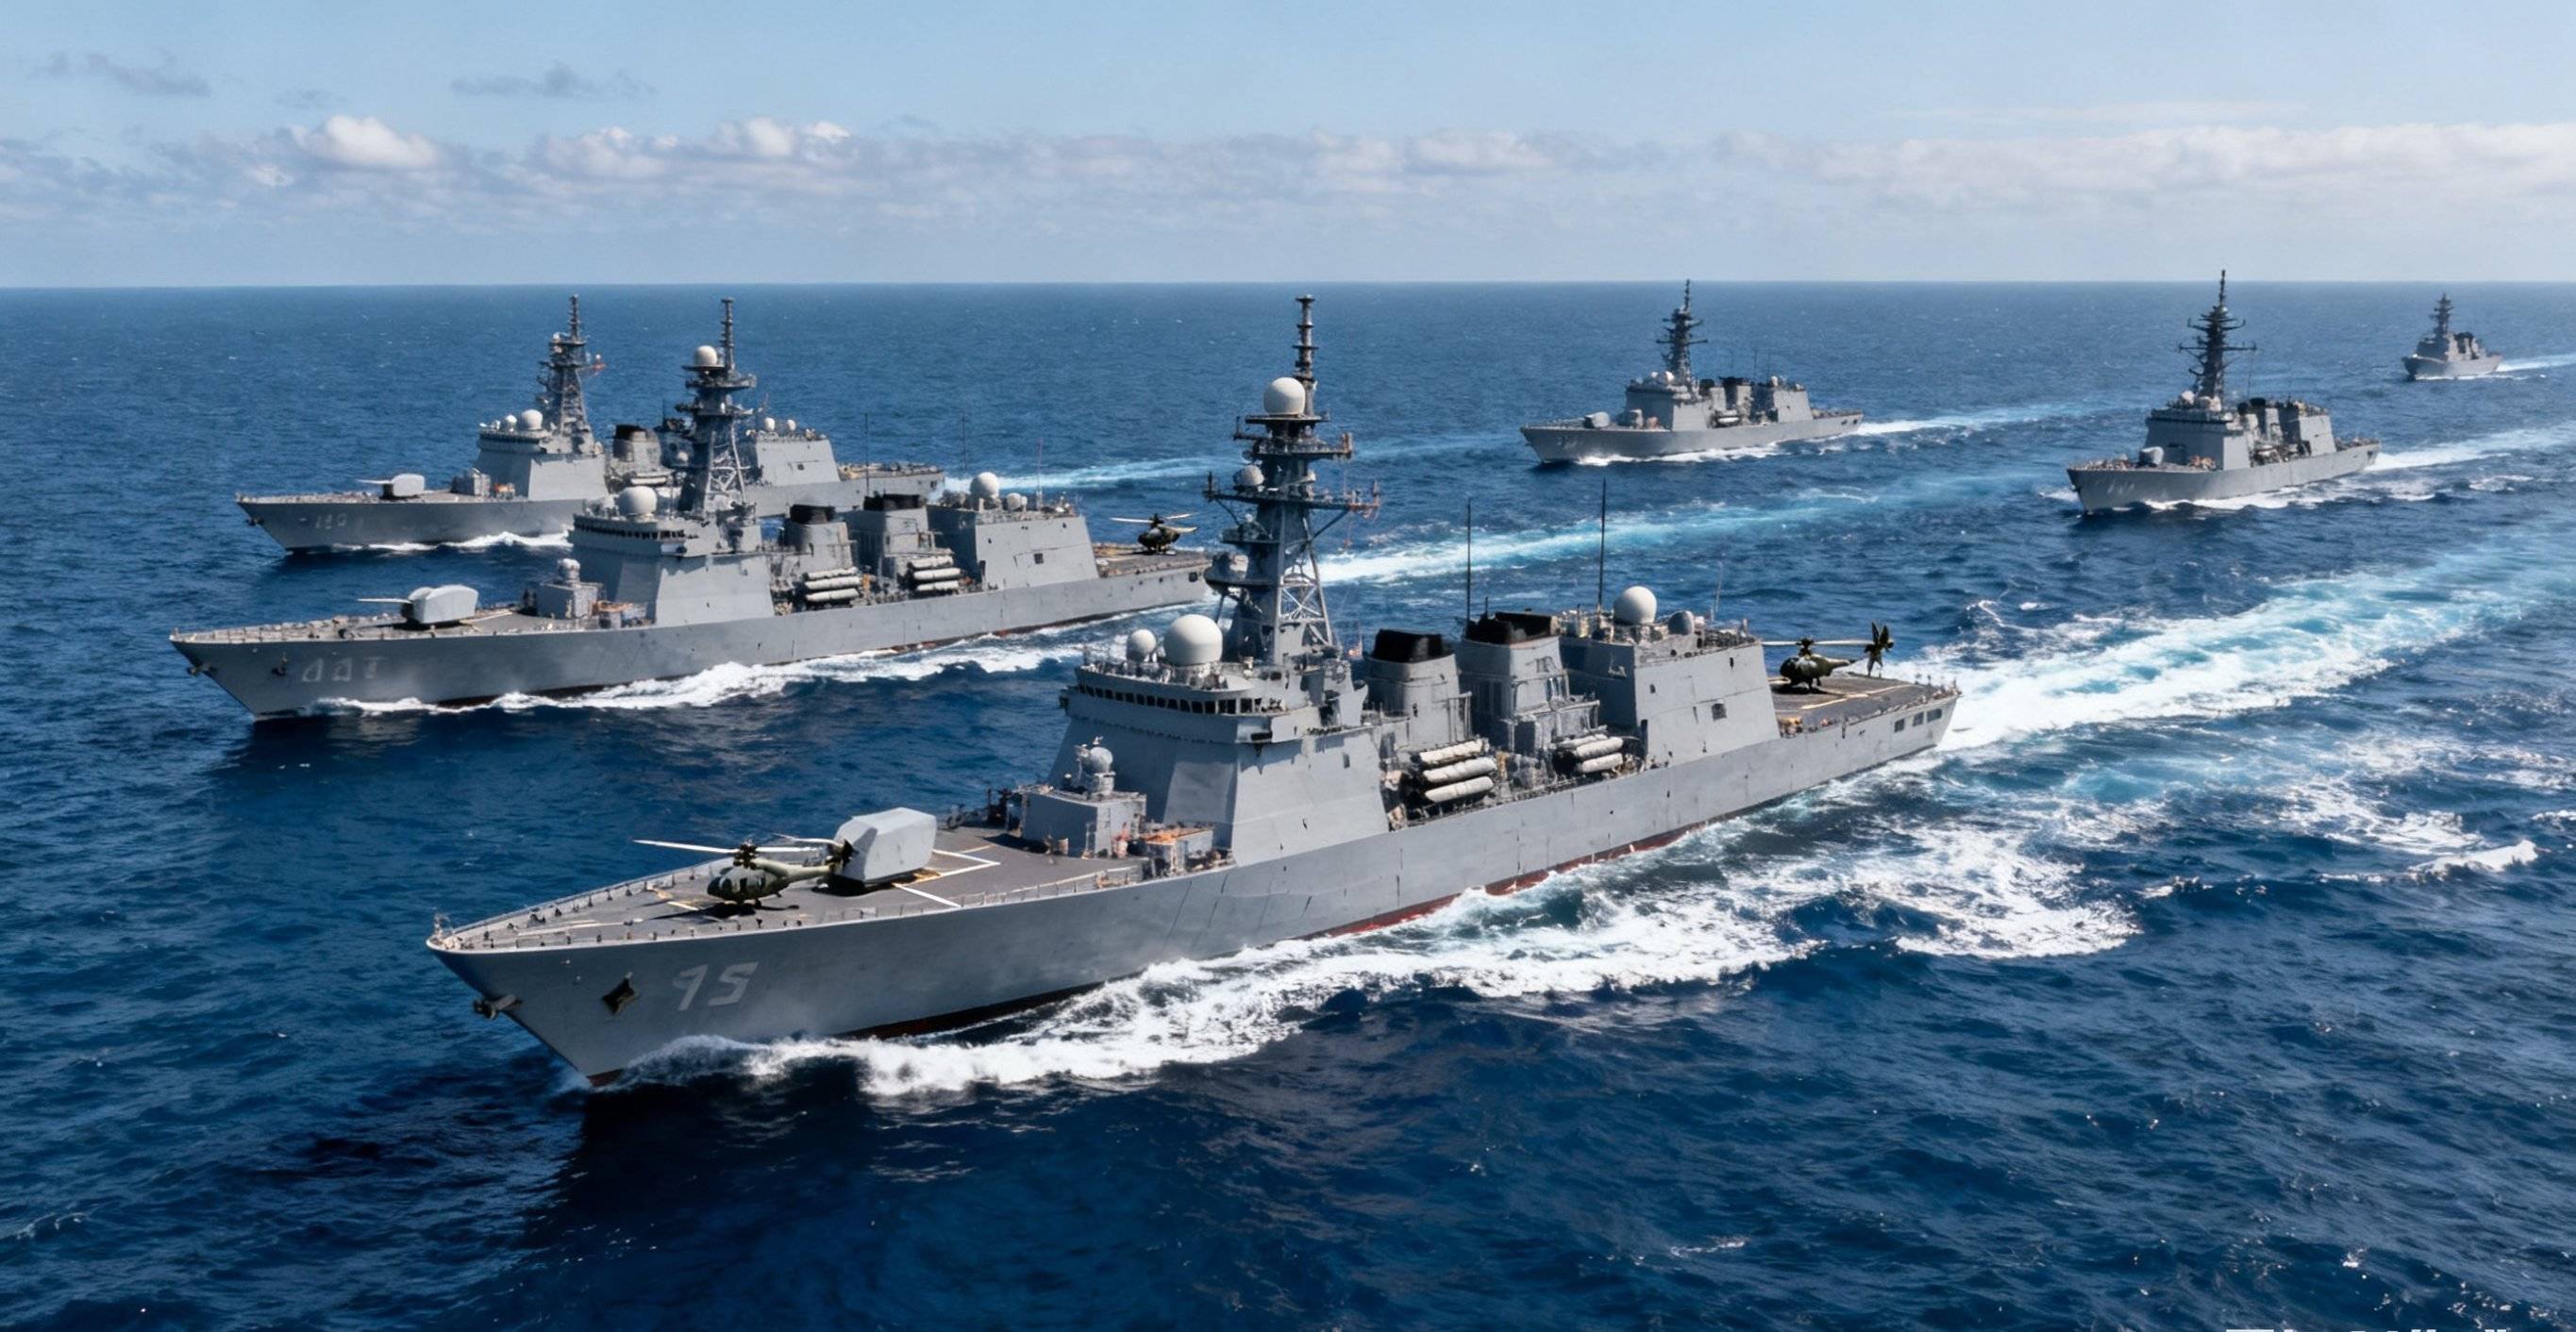
最上级护卫舰满载排水量5500吨,高度自动化,雷达和反潜配置在欧洲同级别舰艇里都算靠前。鲸级潜艇水下排水量4200吨,锂电池推进,静音性能出色。这两样东西一旦进入南海周边国家,对中国海军的反潜和航线安全会形成直接压力。日本推销的不只是平台,而是整套海上监视与打击链条。
从买家名单看,印度和澳大利亚对日本潜艇技术兴趣浓厚,菲律宾和越南则在谈护卫舰和海岸雷达。这批订单的特点是交付周期长、技术绑定深,一旦签下来,后续十年都离不开日本的技术支持。日本还计划向印尼、马来西亚出口海上保安装备,表面上是反海盗和渔业执法,实际用途可以随时切换。
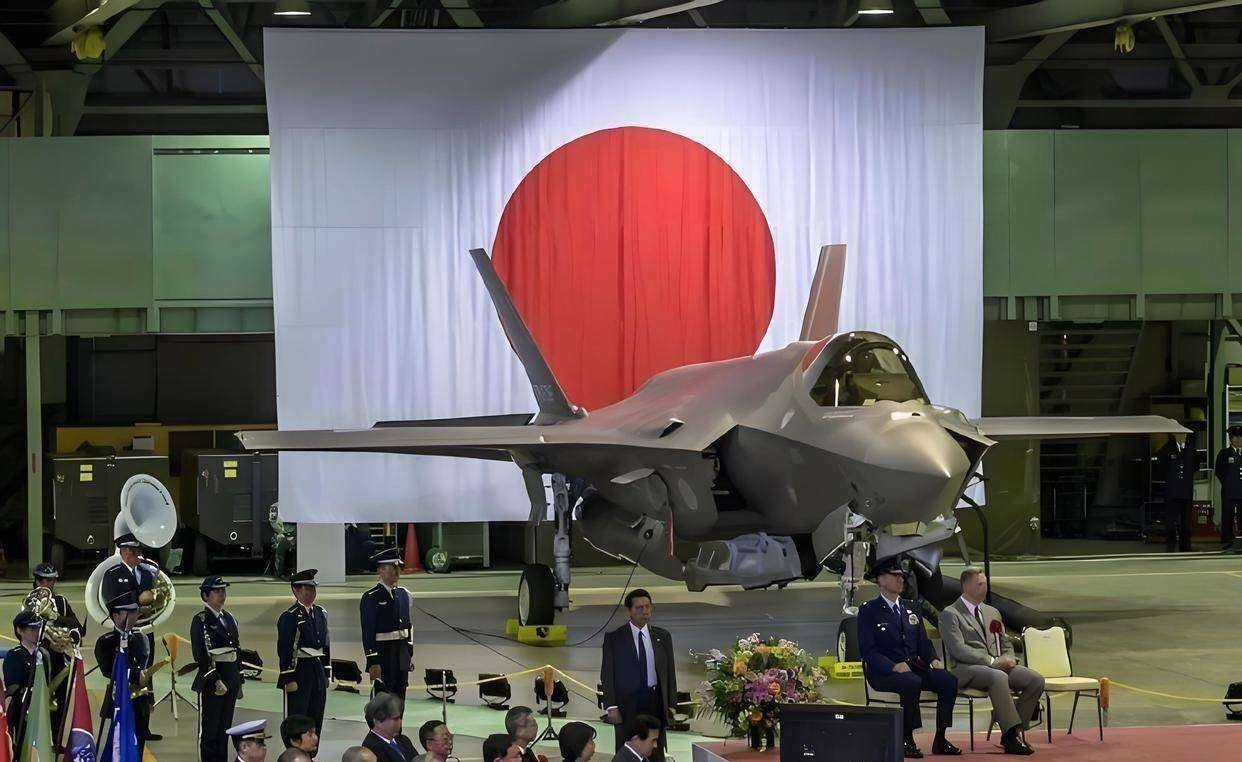
空中平台同样在铺路。US-2水上飞机是全球唯一能在三米浪高条件下起降的大型水上飞机,适合岛礁快速投送。川崎P-1巡逻机,反潜和电子侦察能力不输P-8A,价格虽然贵,但日本愿意用政府开发援助和低息贷款来铺路。买装备送贷款,这套组合拳对预算紧张的中小国家杀伤力极大。
更远的一步在第六代战机上。英国意大利搞GCAP,目标是2035年服役,日本负责雷达和电子战模块。这一步既想拿技术主导权,也在为未来战机整机出口埋线。雷达和电子战模块是战机的脑子,谁掌握脑子,谁就掌握了后续升级的钥匙。
日本军工的看家本领不在平台,在电子、材料和精密制造。同样一部雷达,日本产品的体积、功耗和可靠性有优势,价格却高出西方同类两到三成。日本现在愿意用政府补贴加长期维护合同来压低买方门槛,本质上是拿纳税人的钱给军工出海铺路。高价壁垒正在被自家财政一点点削平。
装备一旦落地,人员往来、情报共享、联合演习就会顺理成章。日本用几套雷达换来的,是当地政府在对华立场上的倾斜空间。菲律宾拿到日本雷达,越南接收日本巡逻艇,马来西亚采购日本海岸监视系统,这些装备不可能独立形成体系,后续的训练、数据链、维护必须依赖日本。久而久之,安全绑定就变成了政治绑定。
宪法第九条禁止日本保有战争力量,但武器出口这件事正在掏空第九条的约束力。日本国内法已经允许向有安全合作关系的国家出口杀伤性装备,等于承认日本军工可以服务海外作战。每一次成交,都是对专守防卫的一次公开否定。和平宪法没有改一个字,约束力却在一单一单的合同里被稀释。
产能转向更值得警惕。三菱重工、川崎重工、富士通这些企业过去被和平宪法限制在低产量高成本循环里,现在出口通道打开,产能利用率开始爬升。日本政府设立政府安全保障能力强化支援制度,允许杀伤性武器出口,防卫大臣密集出访东南亚和南亚,这是一成套的工业动员。一旦生产规模上来,单位成本下降,日本装备在国际军火市场的高价壁垒会被慢慢削平,那时对地区军备的影响就不是几单合同,而是结构性冲击。
日本军工产能释放,最先感受到压力的不是远在欧洲的俄罗斯,而是中国周边。南海方向,菲律宾、越南这些国家本来就在升级海空监控能力,日本最上级护卫舰和反潜巡逻机如果能进入菲律宾海军序列,南海北部的水下活动和岛礁补给线就会被纳入更严密的监控网。中国需要加快对周边国家海上态势的电子压制能力,同时在外交上切断日本和这些国家的安全绑定趋势。印度和日本如果达成潜艇技术转让,中国在印度洋的能源通道和海外基地安全将面临更隐蔽的水下威胁。中国必须强化反潜巡逻和区域防空,同时用更低成本的水下无人平台对冲日本的静音潜艇技术。武器出口每突破一步,日本国内右翼势力就多一分底气,修宪、扩军、海外派兵的联动效应会越来越明显。对这一点,不能有任何幻想。
久联优配提示:文章来自网络,不代表本站观点。


